De bons épargnants à retraités confiants :
Découvrez la stratégie de décaissement qui transforme vos REER, votre CELI et vos placements en revenu de retraite conçu pour durer aussi longtemps que vous, avec ce que vous avez déjà accumulé.
🎥 Remplissez le formulaire ci-dessous pour accéder à la vidéo gratuite. 👇
En soumettant ce formulaire, vous acceptez la politique de confidentialité.
Ce que vous allez découvrir dans la vidéo :

-
Les erreurs de décaissement que la majorité des retraités font sans le savoir, dont une décision de dix minutes qui peut coûter 46 000 $, et comment les éviter avant de signer quoi que ce soit.
-
Pourquoi l'ordre dans lequel vous retirez vos REER, votre CELI et vos placements peut représenter des dizaines de milliers de dollars d'impôt, légalement, sans stratagème compliqué, même si vous n'avez jamais touché à la fiscalité.
-
Le plan de retraite écrit, puis appliqué année après année, qui transforme ce que vous avez accumulé en revenu conçu pour durer aussi longtemps que vous.
Votre gestionnaire de portefeuille, spécialisé en retraite
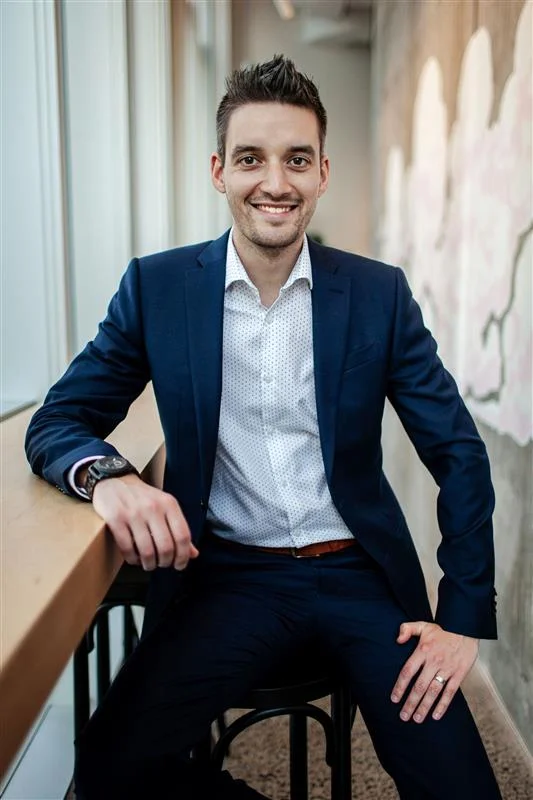
Frédéric Babeux est gestionnaire de portefeuille, rattaché à Valeurs Mobilières PEAK, un courtier 100 % indépendant, et dans les services financiers depuis plus de 11 ans.
-
Il a commencé sa carrière avec un Bacc en finance, dans les grandes banques puis les compagnies d'assurance.
-
Il y a 7 ans, il s'est lancé à son compte. En 2021, il a repris le cabinet de services financiers de son beau-père.
-
Aujourd'hui, il accompagne une centaine de familles, de la mère monoparentale à l'entrepreneur aguerri, gère plusieurs dizaines de millions de dollars, et travaille avec une associée fiscaliste.
Une famille sur cinq lui confie plus d'une génération. Certaines, trois.
Mais ce qui le rend différent, c'est qu'il a vu les deux côtés.
Dans les grandes institutions, il a vu à quel point les gens sont accompagnés pour accumuler, puis souvent laissés à eux-mêmes au moment de décaisser.
À son compte, il voit chaque semaine ce que coûtent les décisions prises à l'aveugle.
C'est ce bagage qui l'a amené à bâtir son approche : un plan de retraite écrit, appliqué année après année, avec son propre argent investi dans les mêmes portefeuilles que ses clients.
Parce que la retraite, ce n'est pas juste une date sur un calendrier. C'est 25, 30 ans de revenus à bien structurer. Et certaines décisions, vous n'aurez qu'une seule chance de les prendre.
ACCÉDER À LA VIDÉO